投资专栏1 - 技术形态分析
目录
现在互联网上很多财经博主,对A股有各种千奇百怪的解读。
A股散户比例高、情绪波动大,很多博主为了博眼球、赚流量,往往脱离了传统的分析框架。
例如在年轻人居多,许多人的“第二个大学网课平台”,bilibili中,也有蹭热点的情况:
当然在现实世界中,那些更没有判断力的百姓,甚至会产生出玄学理论。例如某年是“甲辰龙年,辰属土,干属木”,博主便据此推演出木克土、土生金,得出“今年必须重仓有色金属或农业”的结论。
这些确实是韭菜,但实际上他们在整个A股市场成交额上的贡献,其实不低。
哪怕是在号称知识大V平台的知乎,虽然很多针对A股市场分析的回答中,都洋洋洒洒写了上千字,看起来逻辑严密、分析严谨,但实际上大家最喜欢看的还是,发布这个回答的人,有没有真正在市场上赚过大钱,赚过,那么可信,点赞量高,评论区一堆人跟风。
事实上这并不是谁的错,并不是我们失去了理性分析的能力,因为这就是互联网平台流量的本质,换我我也相信那些真赚过钱的。
当然最重要的还是如何从这类回答中找出他们的逻辑,建立起自己的一套交易框架。
他们赚没赚过不重要,重要的是他们的方法是否经得起推敲、是否具备可重复的统计学显著性。
一个靠运气在极端牛市里翻了数倍的人,其总结出来的“玄学经验”往往最具毁灭性。
所以我发这篇文章,也不要随意相信我的说辞。但我和这些大V最大的区别,一定是拿数据、论文说话,空谈逻辑谁都会,你怎么知道你的逻辑是对的呢?
一些论文支撑:
一、 资产价格长周期均值回归
长期以来,检验股票价格是服从纯随机游走还是具备均值回归,构成了现代资产定价领域的核心分歧。以下里程碑文献确立了均值回归的实证地位:
1. 行为金融学与“过度反应假说”
德邦特(Werner De Bondt)与理查德·塞勒(Richard Thaler,2017年诺贝尔经济学奖得主)在 1985 年的研究中,系统考察了美股 1926 至 1982 年间的极端收益组合[1]。他们发现,由于投资者存在认知偏差,会对超预期事件产生非理性的“过度反应”(Overreaction)。当情绪退潮后,先前表现极差的“极端输家组合”在随后的 3 到 5 年内显著跑赢大盘并逆转战胜“极端赢家组合”,超额年化收益接近 25%。该实证成果首次打破了弱式有效市场假说,将均值回归正式确立为行为金融学的核心范式[1]。
2. 方差比检验(Variance Ratio Test)
为检验时间序列的结构,波特巴(James Poterba)与劳伦斯·萨默斯(Lawrence Summers,后任美国财政部长、哈佛大学校长)利用方差比统计量对美股及多国股指进行了检验[2]。如果价格序列为纯随机游走,多期方差应随时间跨度线性放大;但实证结果表明,当持有期拉长至 3 到 5 年时,方差比显著小于 1。这在计量经济学上直接证明了资产回报率存在显著的长期负自相关性(Negative Serial Correlation),即前期的极端走势会在未来产生反向修正[2]。
3. 价格分解模型
“有效市场假说”奠基人尤金·法玛(Eugene Fama,2013年诺奖得主)与肯尼斯·弗伦奇(Kenneth French)在后续研究中对该现象进行了补充分析[3]。他们将股票价格在数学上分解为由基本面现金流驱动的“永久成分”(Permanent Component)和由投机摩擦或情绪偏离驱动的“暂时成分”(Temporary Component)。跨期回归表明,在 3 至 5 年的持有期内,全市场约有 25% 至 40% 的收益率变动可由“暂时成分”的衰减解释,证实了价格终将向其基本面均衡轨道收敛[3]。
4. 周期调整市盈率(CAPE)
罗伯特·席勒(Robert Shiller,2013年诺奖得主)与约翰·坎贝尔(John Campbell)通过构建股息率与平滑盈利指标证明,不仅收益率存在均值回归,估值倍数本身也是围绕均值波动的平稳时间序列[4]。当周期调整市盈率(CAPE)大幅偏离历史几何均值时,其未来 10 年的实际复合回报率将向历史基准进行强力修正[4]。
二、 波动率聚集与释放机制
除了价格维度的均值回归,民间所说的“震荡久了必有行情”,在学术界对应的则是波动率(Volatility)的均值回归与微观流动性突变:
1. 波动率聚集(Volatility Clustering)与 ARCH/GARCH 族模型
曼德尔布罗特(Benoit Mandelbrot)最早发现“大波动往往跟随大波动,小波动往往跟随小波动”的现象[5]。随后,罗伯特·恩格尔(Robert Engle,2003年诺奖得主)提出的条件异方差自回归模型(ARCH)在数理上证明:资产的条件方差具有强烈的自相关性与均值回归属性[6]。
- 极度平静的低波动震荡状态,在统计学上是不稳定的。
- 条件方差在长时间压制在无条件方差均值以下后,根据自回归模型,其向均值或极值快速发散(即暴跌或暴涨)的概率随时间递增。
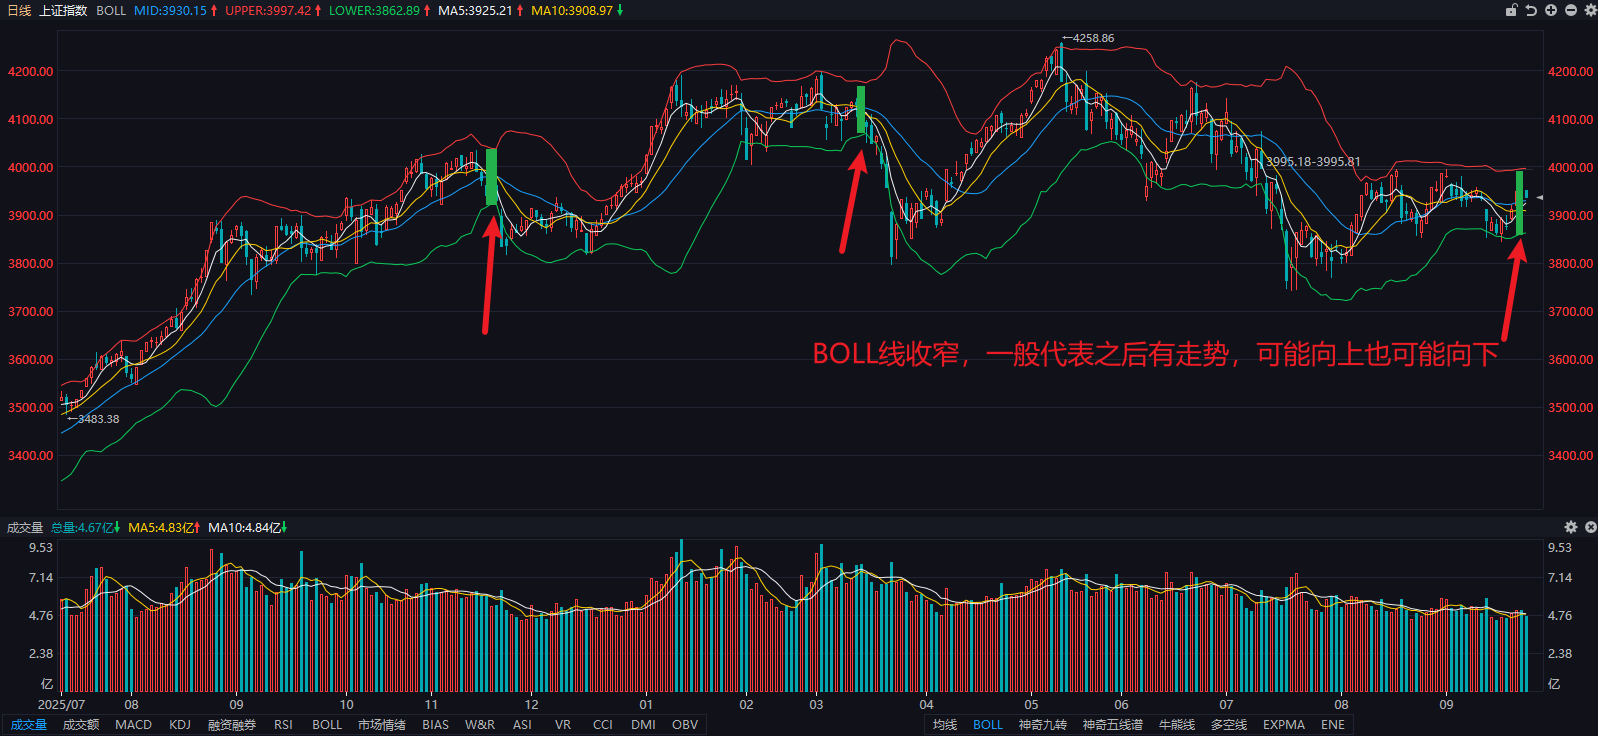
2. 布林带收窄(The Squeeze)
约翰·布林(John Bollinger)将这一波动率规律转化为工程化工具——布林线收窄(Bollinger Band Squeeze)。带宽指标(BandWidth)反映了标准差 的极值压缩。当带宽触及历史极低分位时,意味着市场在物理意义上完成了“压缩弹簧”的过程;在订单簿(Order Book)微观结构层面,区间上下沿聚集的大量止损盘与突破追单被触发,最终将静止的筹码沉淀转化为单边的流动性脉冲。
三、 均线“压制与支撑”的学术实证
均线本身只是一个技术指标,它的“支撑”与“压制”在金融计量学上之所以被反复验证有效,主要依赖以下实证检验:
1. 均线策略的跨周期与跨市场检验
- 道琼斯 90 年长周期检验:布洛克(William Brock)、拉科尼绍克(Josef Lakonishok)与勒巴隆(Blake LeBaron)在 1992 年的经典论文中,利用道指 90 年(1897—1986)的数据证实,均线突破策略所产生的收益显著超越随机游走,价格站上均线(均线成为支撑)后的平均日收益显著为正,跌破均线后则显著为负[7]。
- 散户主导市场的超额有效性:贝森宾德(Hendrik Bessembinder)与陈(Kalok Chan)的研究发现,由于信息传播较慢、散户跟风意愿更强,均线规则在亚洲新兴市场中的盈利能力显著高于成熟市场,阻力位与支撑位的踩踏效应更加显著[8]。
- 截面维度的多因子检验:韩冰、杨立岩与周国富在 2013 年证实,在控制了法玛-弗伦奇多因子模型以及传统动量因子后,股票相对移动均线的位置依然具有极强的截面预测能力,均线多头组合的表现持续跑赢被均线压制的空头组合[9]。
2. 均线产生“支撑”与“压制”的解释
- 挂单集聚与“自实现预言”(Self-Fulfilling Prophecy):纽约联邦储备银行经济学家奥斯勒(Carol Osler)通过微观结构高频数据证明,当全市场交易者和算法都在关注关键均线(如 20 日、60 日或 200 日线)时,订单簿(Order Book)会在这些价位集中堆积巨额的限价挂单(Limit Orders)[10]。密集买单在均线处构成了物理上的“流动性墙”形成支撑,而密集解套卖单与破位做空单则构成了实质性的向上压制。
- 信息平滑与心理锚定:麻省理工学院罗闻全(Andrew Lo)等学者证明,移动均线在统计上平滑了高频离散噪声,反映出持仓者的平均持仓成本线,从而在交易者心理上建立了共识锚点,促使技术形态具备显著的统计增量信息[11]。
四、 处置效应(Disposition Effect)
在民间投资圈,散户常常有解套就卖,跌了死扛的情况。这种行为模式,在行为金融学中有一个被广泛验证的现象——处置效应(Disposition Effect):
1. 理论机制
谢夫林(Hersh Shefrin)与斯塔特曼(Meir Statman)于 1985 年首次提出“处置效应”概念[12]。该假说根植于卡尼曼与特沃斯基的前景理论(Prospect Theory)和塞勒的心理账户(Mental Accounting)假说:
- 价值函数的 S 型特征:投资者对收益和损失的敏感度是不对称的。在盈利区域,函数呈现凹性(Risk Averse,风险厌恶),散户极度厌恶已有浮盈被侵蚀,倾向于尽快平仓以锁定胜局(落袋为安);而在亏损区域,函数呈现凸性(Risk Seeking,风险寻求),面对确定的实际亏损,散户反而产生极强的赌徒博弈心理,宁愿承受更大亏损的风险也不愿立即割肉。
- 未实现损益的“纸面锚定”:在心理账户机制下,未平仓的浮亏仅被视为“账面数字”(Paper Loss),只要未实际卖出,心理层面上损失就未被正式确认,导致其选择“装死死扛”。
2. PGR 与 PLR 的不对称性
特伦斯·奥丁(Terrance Odean)在 1998 年利用美国一家大型折扣券商中 10,000 个散户投资者的真实交易记录,首次对处置效应进行了大规模实证检验[13]。
- 他构建了两个核心指标:已实现盈利比例(PGR, Proportion of Gains Realized)与已实现亏损比例(PLR, Proportion of Losses Realized)。
- 计量检验显示,散户投资者的 PGR 显著高于 PLR(即散户卖出盈利持仓的意愿比卖出亏损持仓高出近 50%),且该现象完全无法用税收筹划、再平衡策略或交易摩擦成本来解释。
- 令人深思的后续实证是:散户卖出盈利股票后,这些被卖掉的“赢家”在随后一年内平均跑赢市场;而被他们选择继续死扛的“输家”组合,在未来一年的表现持续跑输大盘。散户因处置效应而承担了高额的非理性隐性成本[13]。
3.资本利得过剩(Capital Gain Overhang)与“解套抛压”
处置效应不仅停留于个体交易心理,格林布拉特(Mark Grinblatt)与韩冰(Bing Han)在 2005 年通过资产定价模型证实,全市场聚合的处置效应会系统性改变资产价格动态[14]:
- 资本利得过剩(Capital Gain Overhang, CGO):当一只股票承载了巨大的未实现浮亏(即处于深度套牢状态)时,根据处置效应,散户不愿在此类价位割肉,形成了低成交量的死寂状态;但一旦基本面或情绪催化价格回升至多数持仓者的持仓成本线附近,套牢散户的“回本解套”冲动会被瞬时激发,大量原本沉淀的死筹转化为实打实的限价卖单。
五、 相关规律的有限性
学术文献在证实上述统计规律的同时,也严格给出了它们在实操中的逻辑边界:
- 周期错位(短动量与长反转):
惹加迪什(Narasimhan Jegadeesh)与蒂特曼(Sheridan Titman)证明,在 1 至 12 个月的短周期内,市场占优的是“动量效应”(Momentum),即追涨杀跌、强者恒强[15]。只有当时间跨度延伸至 3 至 5 年的超长周期时,“反转与均值回归”才会占据主导地位。如果在短期下行趋势中盲目逆势抄底押注均值回归,极易被动量惯性消灭[15]。 - 套利限制与流动性风险(Limits of Arbitrage):
施莱弗(Andrei Shleifer)与罗伯特·维什尼(Robert Vishny)提出了著名的“套利限制”假说[16]。现实中套利机构受制于杠杆资金的强制平仓线。在极端非理性市场中,错误定价可能会在回归均值之前进一步剧烈恶化,导致套利者在均值回归真正发生前耗尽保证金爆仓[16]。 - “震荡收窄”的方向中性:
GARCH 理论与布林线收窄只预测了波动的剧烈程度(Magnitude),并不预测波动的方向(Direction)。震荡久了迎来的是“单边大波动”,向下破位腰斩同样属于此类行情。
总结
1.从3年以上的超长期周期来看,整个市场均值回归效应非常明显。
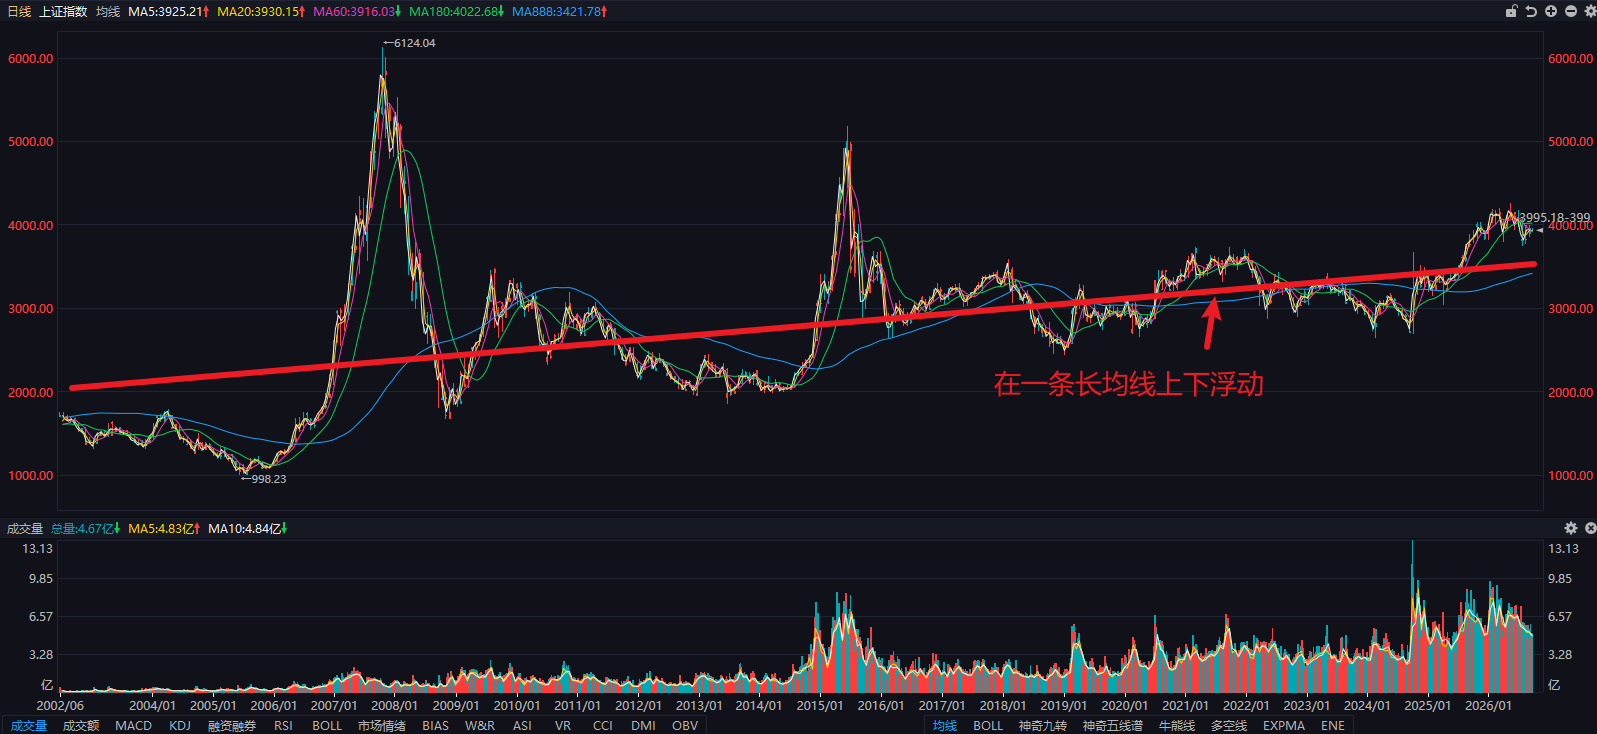
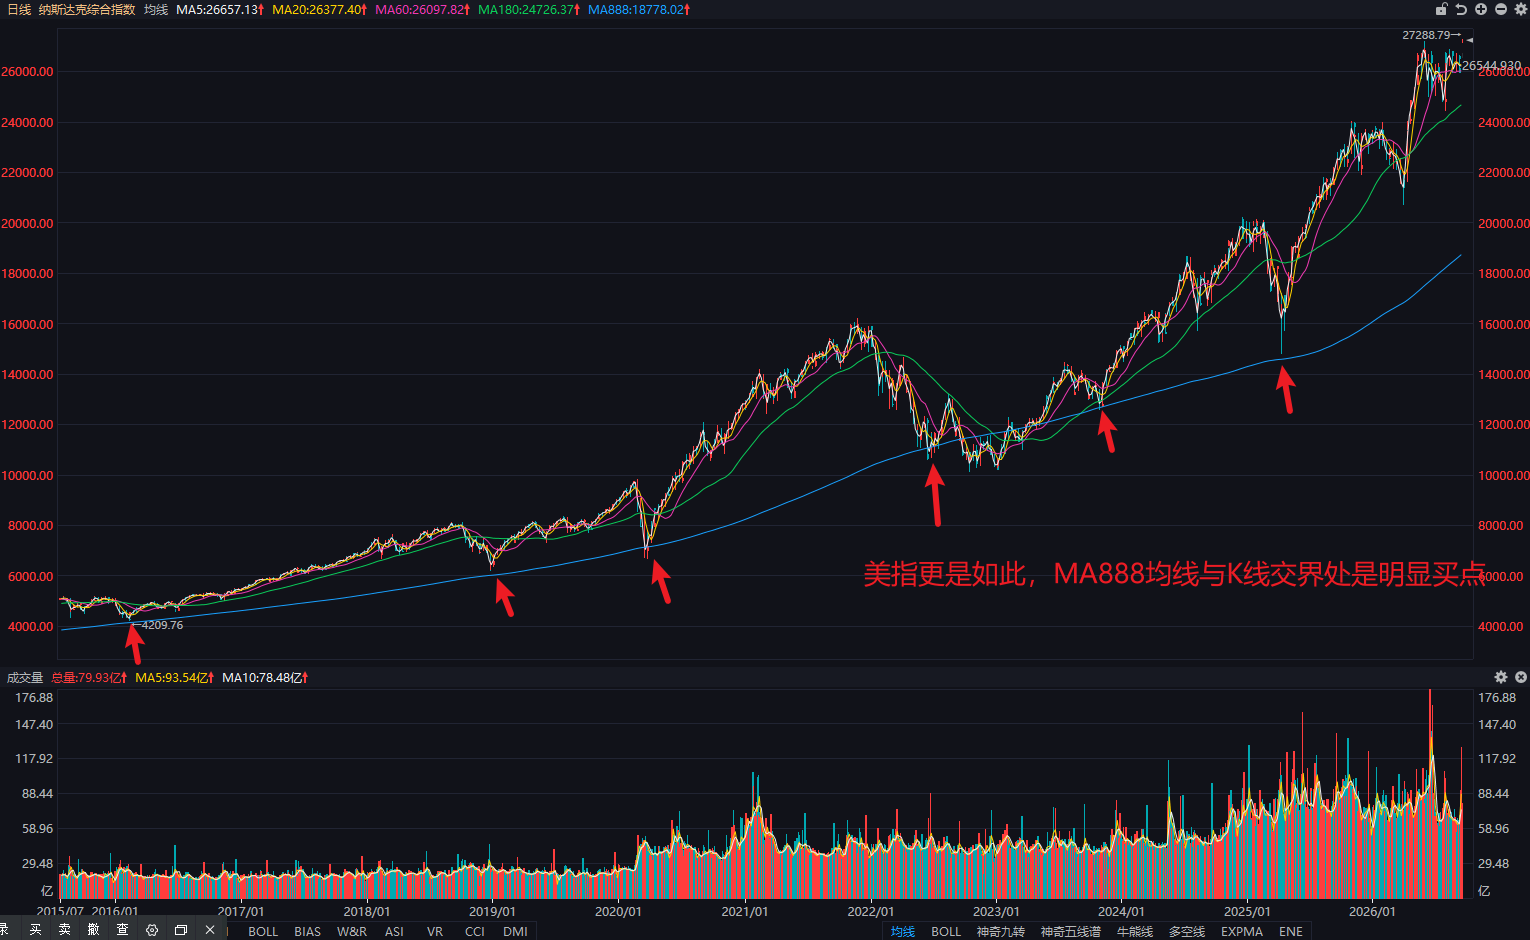
2.BOLL线预测走势
3.均线系统(筹码峰)
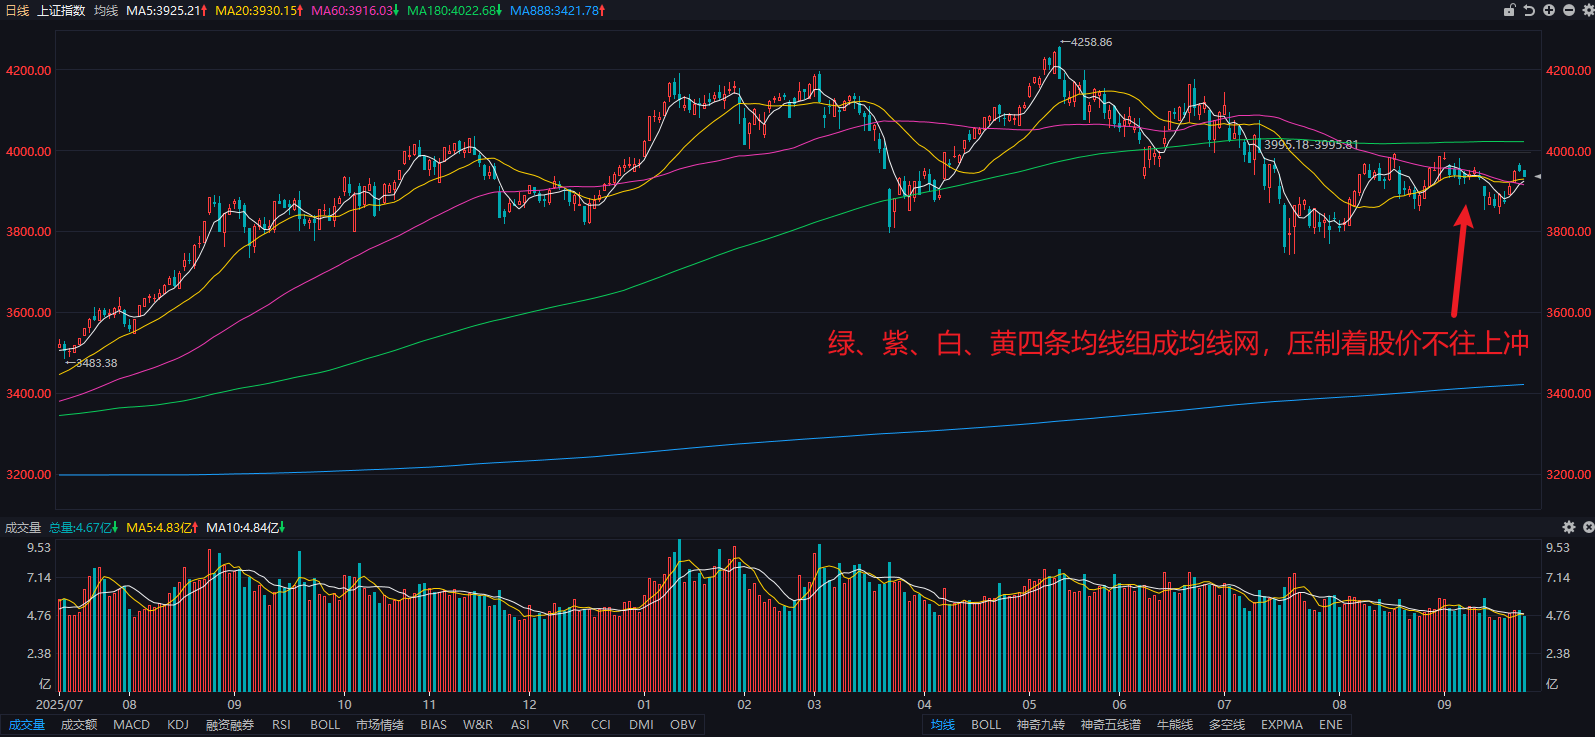
这是A股的特色。均线既可以作为支撑线,也可以作为压力线。当然更好用的还是筹码峰,不过本质都差不多。
为什么是A股特色呢?因为A股散户很多,情绪波动大,往往涨破均线(筹码峰)后,大量散户看多,造成一股脑往上冲的情形。跌破均线(筹码峰)后,散户虽然会割肉,但相比于涨破均线的向上冲,有更多人选择死扛。(这部分看上面的“处置效应”一节)之后k线再触及之前跌破的均线时,此均线就变成了解套盘带来的压力线。最典型的例子就是最近A股走势:
4.韭菜市场
机构、主力利用散户的心理,在高位获利走人,也经常造成“出货”时的成交量放大,以及利用散户看多心态的“高开低走”:
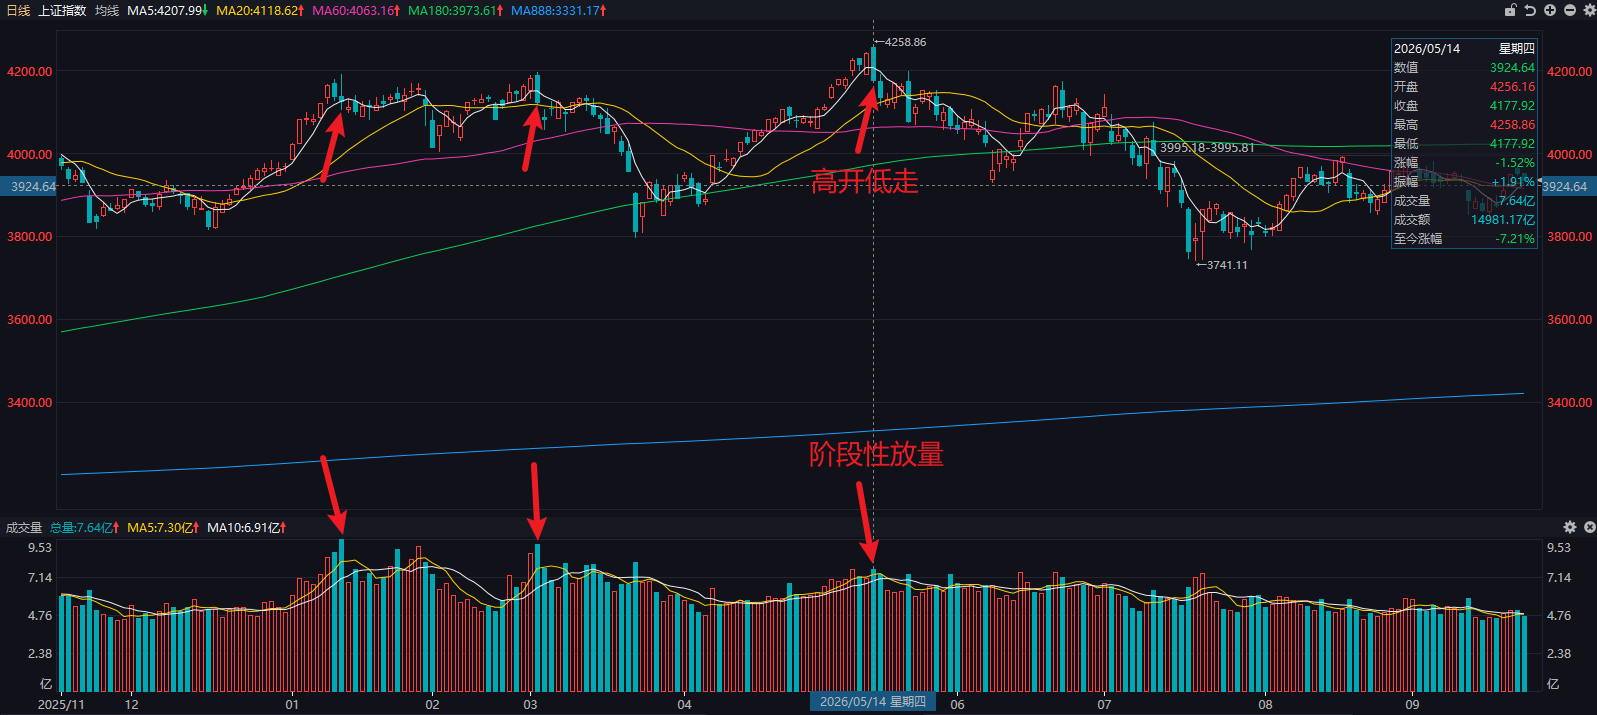
下跌时急跌慢拉,跌一天涨两天。散户的实际体感跟时间强挂钩,如果每天涨1个点,涨10天,相比于1天跌10个点,反而前者对散户的心态影响更大。
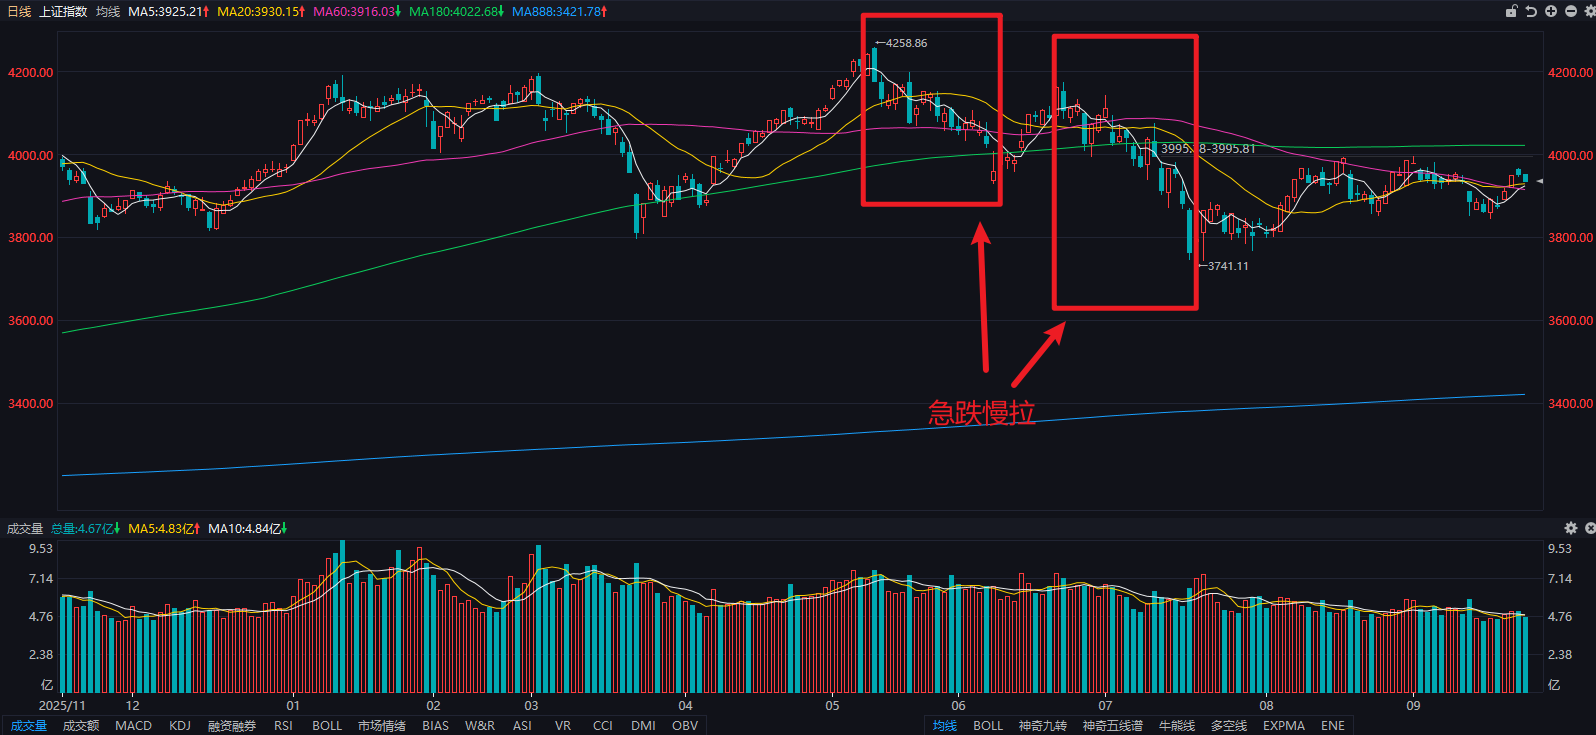
因此机构和主力借此出货,进一步收割散户。
那么机构和主力什么时候抢筹呢?请看下图:
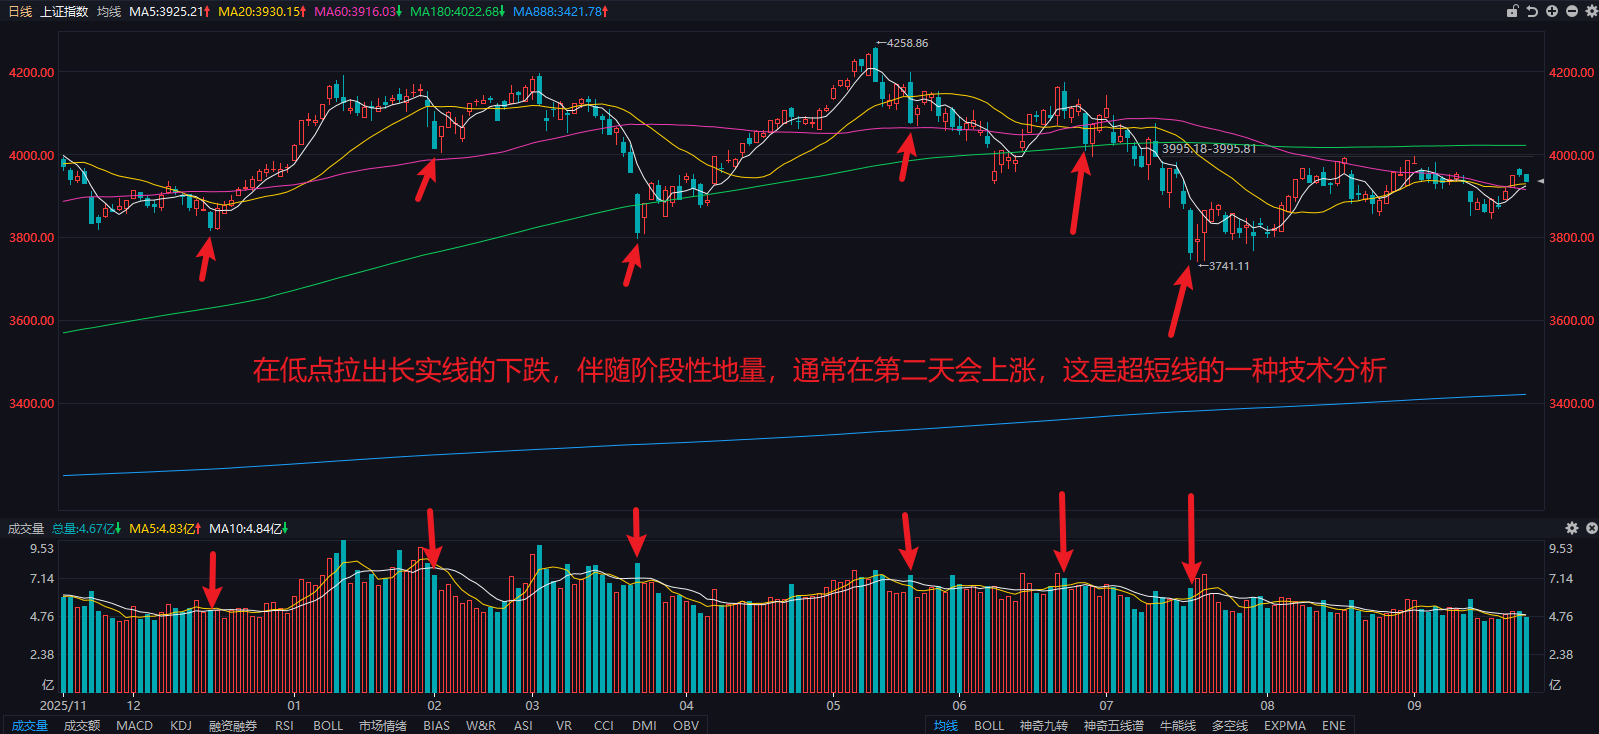
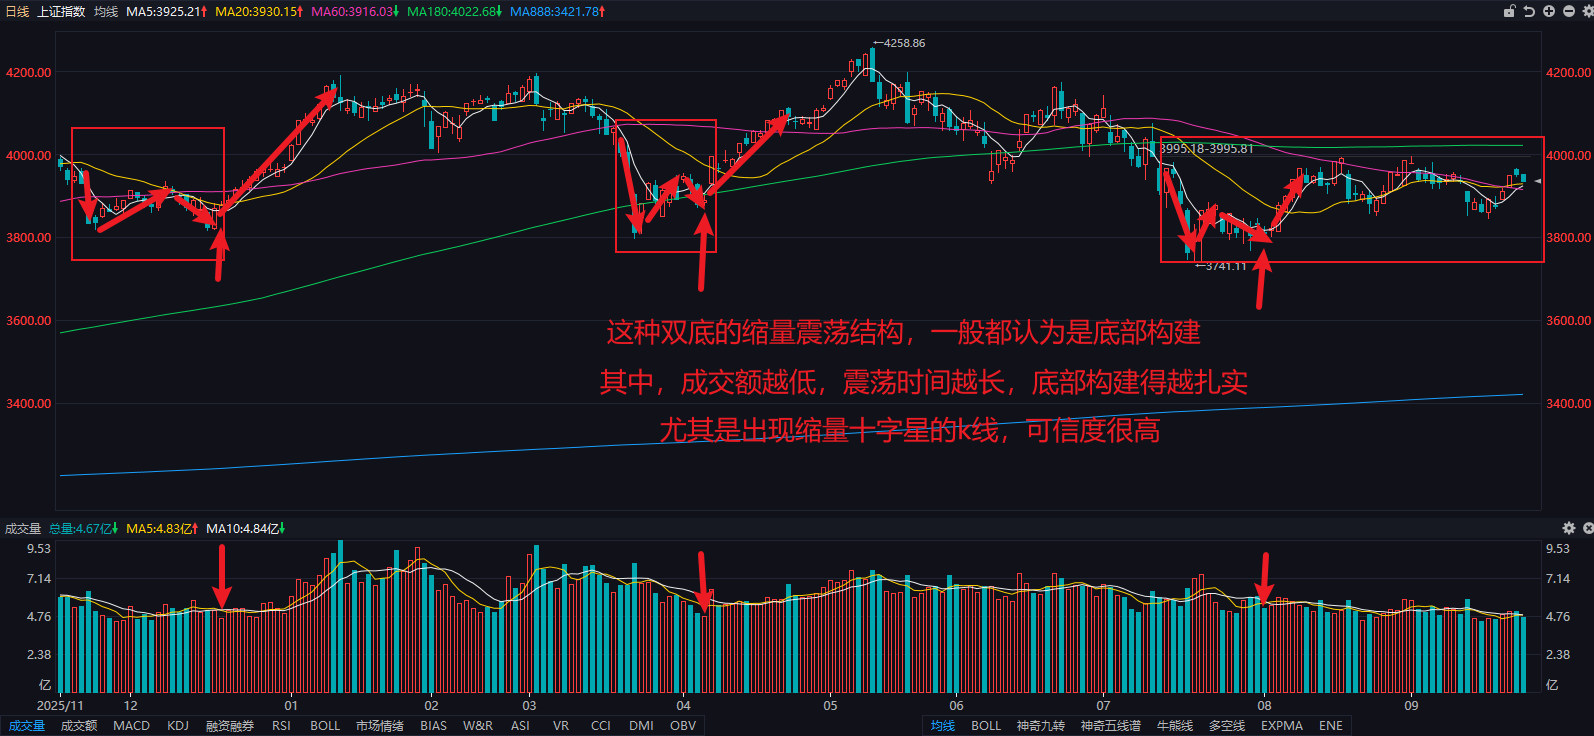
散户占全市场总体成交金额的比例目前约为 60% 左右,一般缩量代表散户参与度不高,此时机构和主力会趁这段时期建仓抢筹,然后连续拉升,诱骗散户高位接盘。散户通常会在市场情绪高涨时买入,此时已经上涨过去很久了,然后高位杀跌,主力和机构出逃,从而出货。
但这里一定要结合消息面和均线系统来综合分析,很多人相信“主力洗盘”这样的说法,这种说法本身没错,但是对于个股而言,很难拿的准。不要没有依据就主观认为这种下跌是底部,一旦跌破支撑线就必须止损,否则就会陷入上文提到的“处置效应”,死拿不放。
不过上图分析的也已经很好了。筑底过程是缩量下跌,振幅较小,出货过程是急跌缓拉,跌1天拉2天,让人感觉还有点希望。
5.神秘资金
国家队的进场一般是看股票型etf净买入额
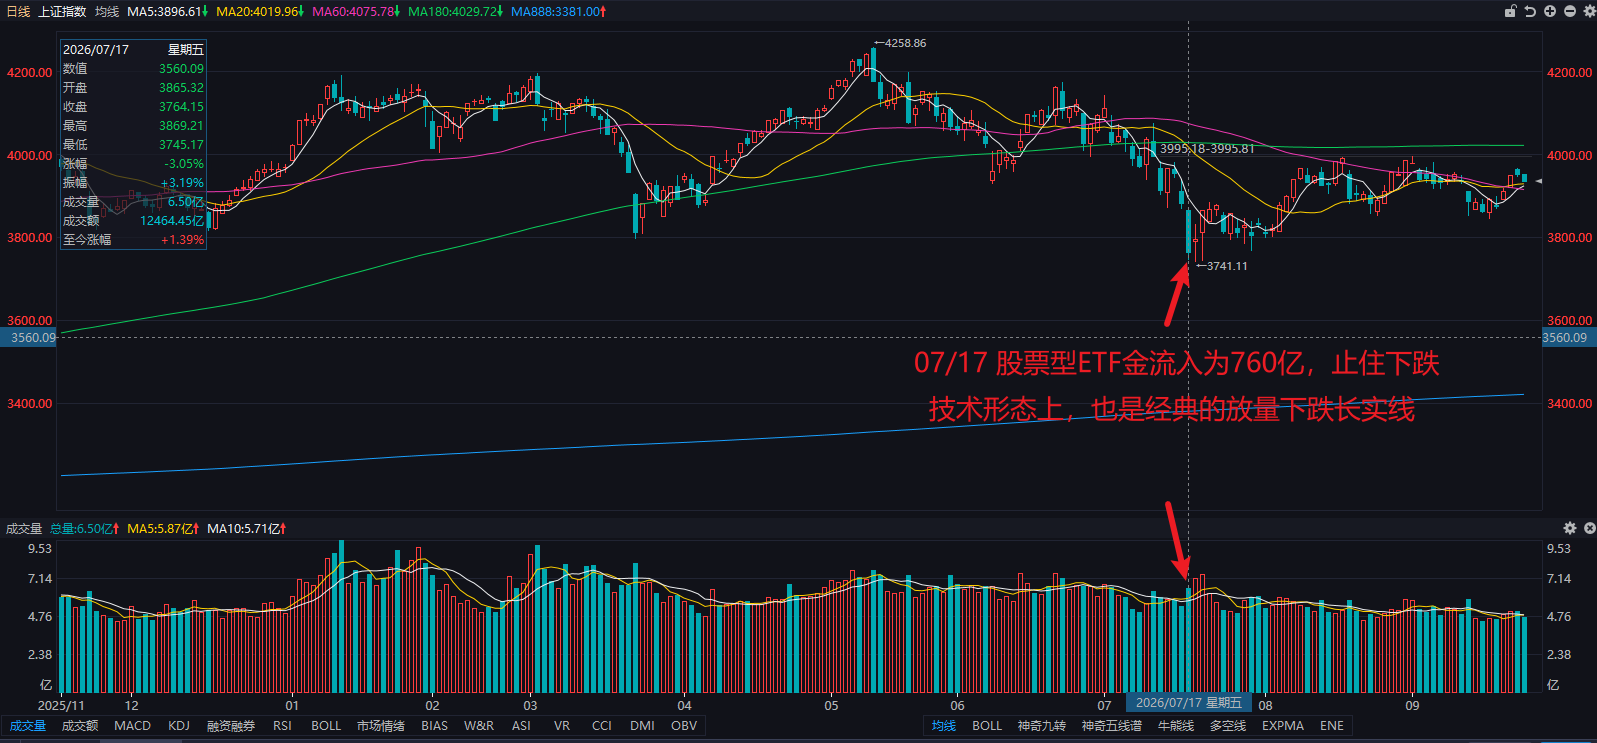
在技术形态上能看到明显的深“V”型反转:
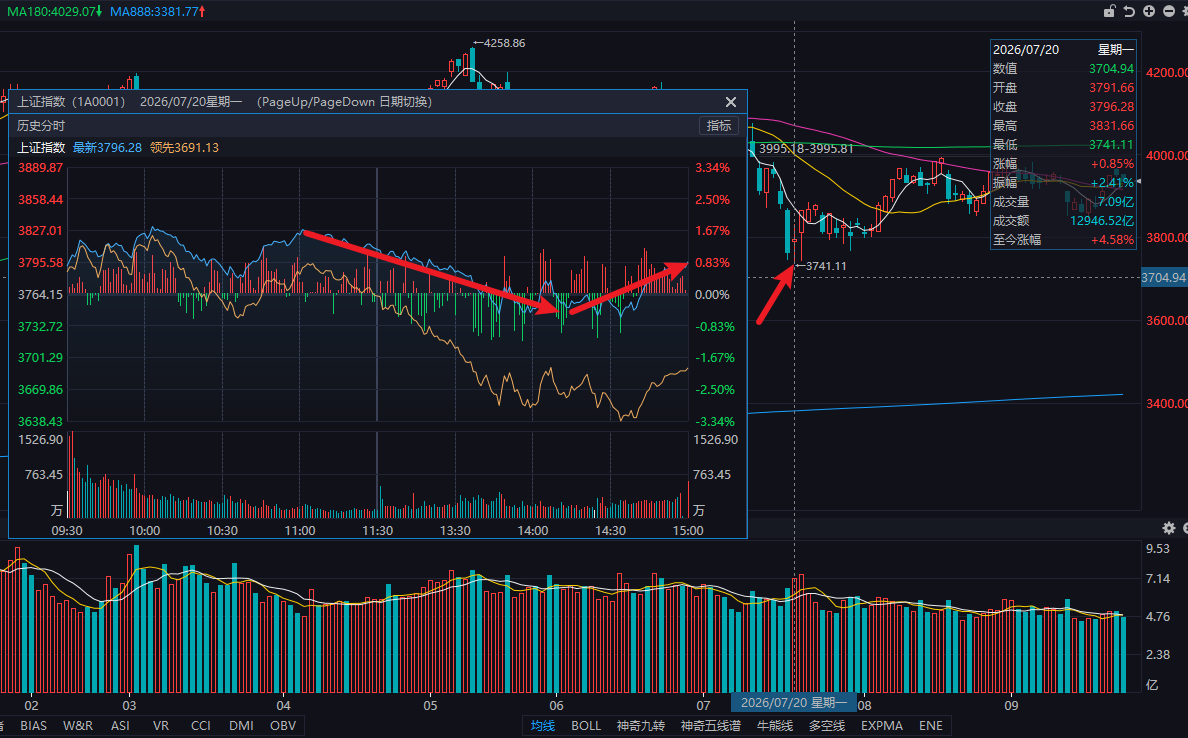
当日的涨跌分布:
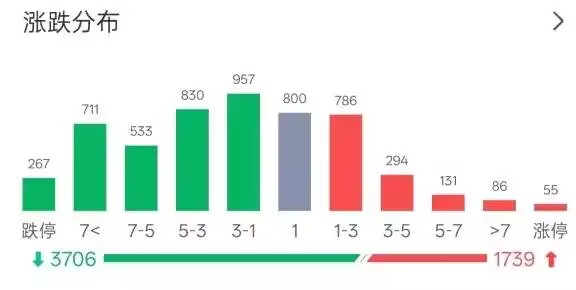
大于7%跌幅的有711家,而跌停的只有267家,国家队护盘意愿明显,没有让很多个股直接跌停。
当然,从消息面上来看,当日上午市场在周末中国国新和中国诚通护盘表态影响下,也是有比较明显的反弹意愿的。这就跟技术分析稍微没那么挂钩了,不过这也说明技术分析只占分析方法的一部分,消息面也同样重要。
不过技术面和消息面也是互相影响的,跌太多了就会有事件产生,消息面有利好,技术面上也是跌太多了该反弹了。这反而更增强了技术分析的可靠性。
还有,我们在分析散户心态的时候,一定不要只看涨跌幅,如果白天有时间可以盯盘,那么散户的心态可以更好地感受,如果没时间,一定要把时间因素考虑进去。
以上就是技术分析。但要注意,真正影响股市运行的一定是政策和国家队。就像货币的本质是信用,正是因为国家支撑股市,才不会让A股跌太多,从而出现“均值回归”和各种均线系统的解读。我国目前需要进一步提振居民消费意愿、投资新兴行业,A股作为企业的一种融资方式,当然不会让它跌太多,这也是我中长期看好的原因。
技术形态的分析只是整个A股分析的一小部分,后续还有消息面、基本面等。但总的来说,A股本质是存量市场的负和博弈,我们能在股市赚钱,唯一的可能性是资本利用大量散户对A股市场的不了解,从中获利。
所以A股本质割韭菜,这话没错,我们能做的只有加入机构和主力,继续割韭菜。
这也是资本游戏的一环。
参考文献
- [1]: De Bondt, W. F., & Thaler, R. (1985). Does the stock market overreact? The Journal of Finance, 40(3), 793–805.
- [2]: Poterba, J. M., & Summers, L. H. (1988). Mean reversion in stock prices: Evidence and implications. Journal of Financial Economics, 22(1), 27–59.
- [3]: Fama, E. F., & French, K. R. (1988). Permanent and temporary components of stock prices. Journal of Political Economy, 96(2), 246–273.
- [4]: Campbell, J. Y., & Shiller, R. J. (1988). Stock prices, earnings, and expected dividends. The Journal of Finance, 43(3), 661–676.
- [5]: Mandelbrot, B. (1963). The variation of certain speculative prices. The Journal of Business, 36(4), 394–419.
- [6]: Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica: Journal of the Econometric Society, 987–1007.
- [7]: Brock, W., Lakonishok, J., & LeBaron, B. (1992). Simple technical trading rules and the stochastic properties of stock returns. The Journal of Finance, 47(5), 1731–1764.
- [8]: Bessembinder, H., & Chan, K. (1995). The profitability of technical trading rules in the Asian stock markets. Pacific-Basin Finance Journal, 3(2-3), 257–284.
- [9]: Han, B., Yang, L., & Zhou, G. (2013). A new anomaly: The cross-sectional profitability of technical analysis. Journal of Financial and Quantitative Analysis, 48(5), 1433–1461.
- [10]: Osler, C. L. (2000). Support for resistance: Technical analysis and intraday exchange rates. Federal Reserve Bank of New York Economic Policy Review, 6(2), 53–68.
- [11]: Lo, A. W., Mamaysky, H., & Wang, J. (2000). Foundations of technical analysis: Computational algorithms, statistical inference, and empirical implementation. The Journal of Finance, 55(4), 1705–1765.
- [12]: Shefrin, H., & Statman, M. (1985). The disposition to sell winners too early and ride losers: Theory and evidence. The Journal of Finance, 40(3), 777–790.
- [13]: Odean, T. (1998). Are investors reluctant to realize their losses? The Journal of Finance, 53(5), 1775–1798.
- [14]: Grinblatt, M., & Han, B. (2005). Prospect theory, mental accounting, and momentum. Journal of Financial Economics, 78(2), 311–339.
- [15]: Jegadeesh, N., & Titman, S. (1993). Returns to buying winners and selling losers: Implications for stock market efficiency. The Journal of Finance, 48(1), 65–91.
- [16]: Shleifer, A., & Vishny, R. W. (1997). The limits of arbitrage. The Journal of Finance, 52(1), 35–55.